เรื่องเงินใกล้ตัว · เกษียณ
อยากเกษียณก่อน 60 ต้องเริ่มเปลี่ยนอะไรตั้งแต่วันนี้?
หลายคนไม่ได้อยาก “หยุดทำงาน” ตอนอายุ 50 หรือ 55
แต่อยากมีสิทธิเลือกมากกว่าเดิมว่า จะทำงานอะไร ทำแค่ไหน หรือจะพักเมื่อไรก็ได้
แต่ถ้าอยากมีทางเลือกนั้นเร็วกว่าคนอายุ 60 เรื่องที่ต้องเปลี่ยน อาจไม่ใช่แค่ “ต้องลงทุนให้เก่งขึ้น”
เพราะการเกษียณเร็ว แปลว่าเรามี เวลาหาเงินสั้นลง และมี ช่วงเวลาที่ต้องใช้เงินนานขึ้น
ดังนั้น ก่อนถามว่า “ควรลงทุนอะไร?” ลองเริ่มจากชีวิตที่เราอยากมีหลังเกษียณก่อน
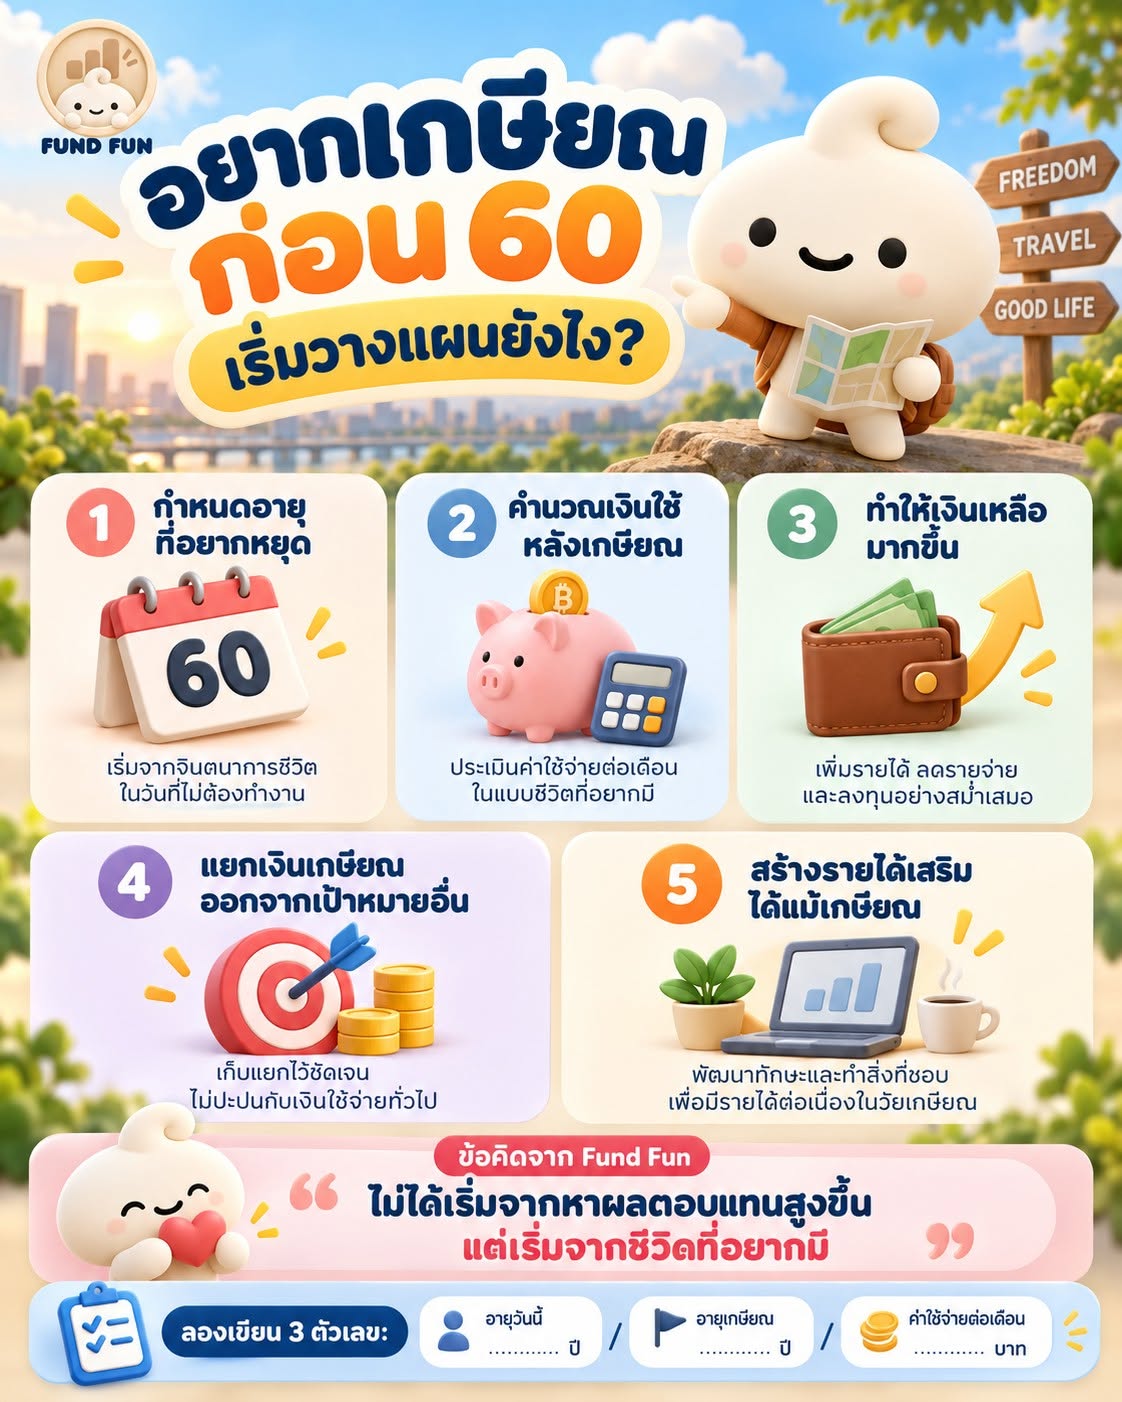
ลองเช็ก 5 เรื่องนี้
1. เปลี่ยนจาก “อยากเกษียณเร็ว” เป็นอายุที่ชัดเจน 50? 55? หรือ 58?
ต่างกันไม่กี่ปี แต่มีผลทั้งกับเวลาที่เรายังสะสมเงินได้ และจำนวนปีที่เงินก้อนนั้นต้องดูแลเรา
ยิ่งเป้าหมายชัด เราก็ยิ่งรู้ว่าเหลือเวลาเตรียมตัวอีกกี่ปี
2. รู้ก่อนว่า “ชีวิตหลังเกษียณ” ต้องใช้เงินประมาณเท่าไร
อย่าคิดจากเงินเดือนปัจจุบันอย่างเดียว
ลองคิดจากชีวิตจริง เช่น บ้านยังผ่อนอยู่ไหม? ยังต้องดูแลพ่อแม่หรือลูกหรือเปล่า? อยากเดินทางแค่ไหน? มีค่าใช้จ่ายเรื่องสุขภาพอะไรที่ควรเผื่อไว้?
เป้าหมายเกษียณของแต่ละคนจึงไม่จำเป็นต้องเท่ากัน
3. ถ้าอยากเกษียณเร็ว ช่องว่างระหว่าง “รายได้” กับ “รายจ่าย” ต้องกว้างขึ้น
เงินเดือนเพิ่ม แต่ถ้ารายจ่ายเพิ่มตามทุกครั้ง เวลาเกษียณก็อาจไม่ได้ขยับเร็วขึ้นเท่าไร
เงินที่เหลือจากรายได้วันนี้ คือวัตถุดิบสำหรับซื้ออิสระในอนาคต
ไม่จำเป็นต้องตัดทุกความสุข แต่ลองถามว่า “รายจ่ายไหนเพิ่มคุณภาพชีวิตจริง และรายจ่ายไหนกำลังแลกกับเป้าหมายระยะยาวโดยไม่รู้ตัว?”
4. แยก “เงินเกษียณ” ออกจากเงินที่อาจต้องใช้ก่อนถึงวันนั้น
เงินฉุกเฉิน เงินดาวน์บ้าน ค่าเทอมลูก หรือเงินสำหรับเป้าหมายอีก 3–5 ปี มีหน้าที่ต่างจากเงินเกษียณ
ถ้าเอาทุกเป้าหมายมารวมเป็นก้อนเดียว พอชีวิตมีเหตุให้ต้องใช้เงิน เราอาจกำลังดึงเงินของอนาคตมาใช้โดยไม่รู้ตัว
5. อย่าคิดว่าเกษียณ = รายได้ต้องเป็นศูนย์
บางคนอาจออกจากงานประจำตอน 50 แต่ยังรับงานเป็นครั้งคราว ทำธุรกิจเล็ก ๆ หรือมีรายได้จากทักษะที่สะสมไว้
ดังนั้นเป้าหมายอาจไม่จำเป็นต้องเป็น “มีเงินมากพอที่จะไม่ทำงานอีกเลย”
แต่อาจเป็น “มีเงินมากพอที่จะไม่ต้องทำงานเพราะจำเป็น”
สองประโยคนี้ต่างกันมาก
จำง่าย ๆ: เกษียณเร็ว ไม่ได้เริ่มจากหาผลตอบแทนสูงขึ้น แต่เริ่มจากรู้ว่าอยากหยุดเมื่อไร ใช้เท่าไร และวันนี้ต้องเหลือเงินเท่าไรเพื่อไปถึงตรงนั้น
Next Step ง่าย ๆ วันนี้ 👉 ลองเขียน 3 ตัวเลขลงใน Note
อายุปัจจุบัน → อายุที่อยากเกษียณ → ค่าใช้จ่ายที่คิดว่าจะใช้ต่อเดือนหลังเกษียณ
ยังไม่ต้องตอบให้เป๊ะก็ได้
เพราะเป้าหมายแรกไม่ใช่การสร้างแผนเกษียณที่สมบูรณ์แบบ แต่คือทำให้คำว่า “อยากเกษียณเร็ว” เริ่มกลายเป็นเป้าหมายที่คำนวณและวางแผนต่อได้
แล้วถ้าเลือกได้จริง ๆ…คุณอยากมีอิสระจากงานประจำตอนอายุเท่าไร? 😊