เรื่องเงินใกล้ตัว · จัดการเงิน
ค่าใช้จ่ายก้อนใหญ่มาพร้อมกันเดือนนี้ จะจัดเงินยังไงไม่ให้แผนพัง?
บางเดือนก็เหมือนค่าใช้จ่ายนัดกันมาโดยไม่บอกเรา 😅
ค่าประกันรถมา ค่าเทอมมา ค่าซ่อมบ้านมา บัตรเครดิตก็ถึงกำหนด แถมรายจ่ายประจำยังอยู่ครบ
พอเห็นยอดรวมแล้ว คำถามแรกอาจเป็น “จะเอาเงินจากไหนมาจ่ายให้หมด?”
แต่ก่อนจะรีบดึงเงินเก็บ หรือรูดบัตรเพิ่ม ลองเปลี่ยนคำถามเป็น “อะไรต้องจ่ายก่อน อะไรเลื่อนได้ และเงินก้อนไหนควรใช้กับอะไร?”
ลองจัดทีละขั้นแบบนี้
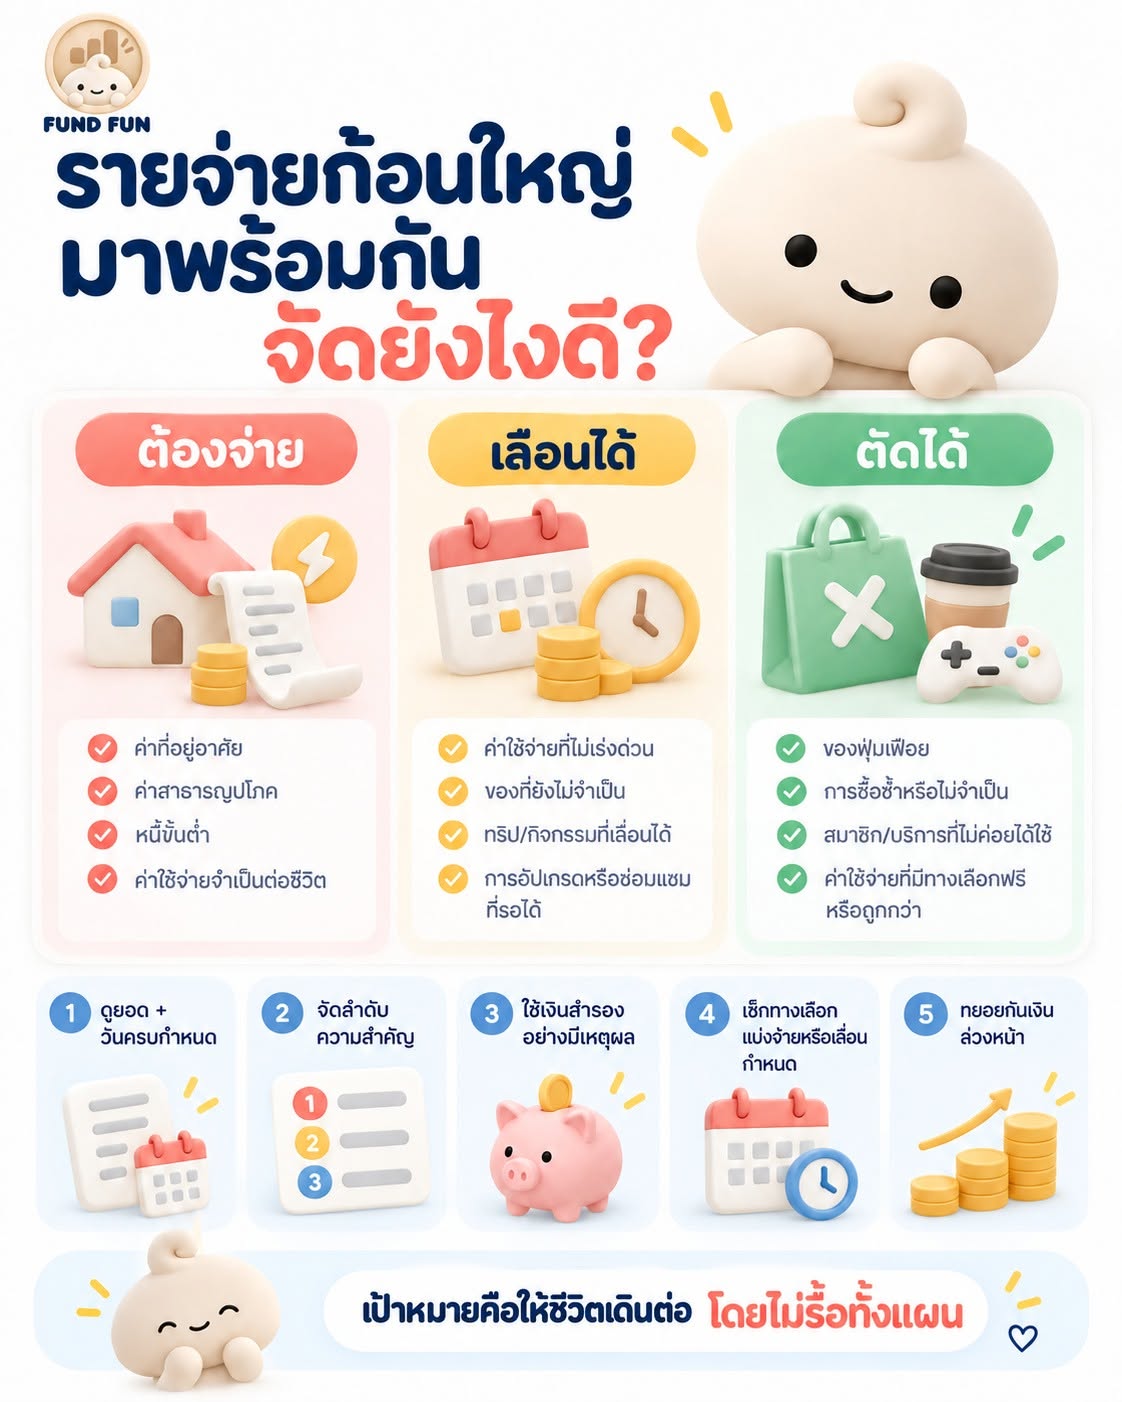
1. เอาทุกก้อนมาวางบนโต๊ะก่อน
เขียนออกมาให้หมดว่าเดือนนี้ต้องจ่ายอะไรบ้าง พร้อม ยอดเงิน + วันครบกำหนด
อย่าเก็บทุกอย่างไว้ในหัว เพราะบางทีสิ่งที่ทำให้เรากังวล ไม่ใช่แค่เงินไม่พอ แต่คือการยังไม่เห็นภาพรวมว่าต้องรับมือกับอะไรบ้าง
2. แบ่งเป็น 3 กลุ่ม: ต้องจ่าย / เลื่อนได้ / ตัดได้
🔴 ต้องจ่ายก่อน รายจ่ายที่กระทบการใช้ชีวิต มีค่าปรับ ดอกเบี้ย หรือผลตามมาสูงถ้าไม่จ่าย
🟡 เลื่อนได้ รายจ่ายที่ขยับเวลา แบ่งจ่าย หรือเจรจาได้
🟢 ตัดหรือพักได้ รายจ่ายที่ยังไม่จำเป็นในเดือนนี้
เป้าหมายไม่ใช่ “จ่ายทุกอย่างให้หมดพร้อมกัน” แต่คือ จัดลำดับให้เงินที่มีไปอยู่กับเรื่องที่สำคัญที่สุดก่อน
3. ก่อนแตะเงินลงทุน ลองดูว่าเรามีเงินก้อนไหนรองรับอยู่แล้ว
เริ่มจากเงินเดือนหรือกระแสเงินสดเดือนนี้ → เงินที่กันไว้สำหรับรายจ่ายก้อนนั้น → เงินสำรองฉุกเฉิน ถ้ามีเหตุจำเป็นต้องใช้เงินและไม่ได้เตรียมวางแผนไว้
ส่วนเงินที่ลงทุนไว้เพื่อเป้าหมายระยะยาว ไม่ควรเป็นกระเป๋าแรกที่หยิบทุกครั้งที่เงินเดือนหนึ่งตึง เพราะอาจทำให้เป้าหมายที่วางไว้ค่อย ๆ หลุดออกไปโดยไม่รู้ตัว
4. ถ้าเงินยังไม่พอ อย่าเพิ่งใช้ “หนี้แพง” เป็นคำตอบแรก
ลองเช็กก่อนว่าอะไรสามารถขอเลื่อนกำหนดหรือแบ่งจ่ายได้ โดยดูดอกเบี้ยและค่าธรรมเนียมให้ชัด
ถ้ารู้ล่วงหน้าว่าจ่ายไม่ทัน การติดต่อเจ้าหนี้หรือผู้ให้บริการ ก่อนถึงวันครบกำหนด มักทำให้เรามีทางเลือกมากกว่าปล่อยให้เลยกำหนดแล้วค่อยแก้
5. หลังผ่านเดือนนี้ อย่าเพิ่งจบแค่คำว่า “รอดแล้ว”
ลองย้อนดูว่าค่าใช้จ่ายก้อนไหนจริง ๆ แล้วเกิดซ้ำทุกปี
เช่น ประกันรถ ค่าเทอม ซ่อมบำรุง หรือทริปครอบครัว
ถ้ารู้ว่าจะมีรายจ่าย 24,000 บาทในอีก 12 เดือน แทนที่จะรอรับทีเดียว ลองทยอยกันไว้เดือนละ 2,000 บาท
เงินก้อนใหญ่ก็จะค่อย ๆ กลายเป็นรายจ่ายเล็กที่เตรียมตัวได้
จำง่าย ๆ: เรียงความสำคัญ → ใช้เงินให้ถูกก้อน → ค่อยปรับแผน ไม่ใช่รื้อทั้งแผน
เดือนที่ค่าใช้จ่ายหนัก ไม่ได้แปลว่าแผนการเงินพัง บางครั้งเราแค่ต้องยอมให้แผน ช้าลงชั่วคราว เพื่อให้ชีวิตเดินต่อได้ โดยไม่สร้างปัญหาใหม่ให้เดือนถัดไป
Next Step ง่าย ๆ วันนี้ 👉 เปิด Note หรือ Excel แล้วเขียนค่าใช้จ่ายก้อนใหญ่ของเดือนนี้ 3 ช่อง: ต้องจ่าย / เลื่อนได้ / ตัดได้
แค่เห็นภาพชัดขึ้น การตัดสินใจก็มักง่ายขึ้นเยอะ 😊
แล้วเดือนนี้…มีค่าใช้จ่ายก้อนไหนนัดกันมาหาคุณบ้าง?
เนื้อหานี้เป็นความรู้ทางการเงินทั่วไป แนวทางที่เหมาะสมอาจต่างกันตามภาระหนี้ เงินสำรอง และสถานการณ์ของแต่ละคน