เรื่องภาษีและการลงทุนที่ควรรู้ · ภาษีและลงทุน
RMF กับ Thai ESG ต่างกันยังไง? ลดภาษีเหมือนกัน แล้วควรเลือกอันไหนดี?
พอใกล้ปลายปี หลายคนเริ่มเห็นชื่อ RMF กับ Thai ESG พร้อมคำว่า “ลดหย่อนภาษี”
แล้วก็เกิดคำถามว่า “ถ้ามีเงินก้อนเดียว ควรซื้ออันไหน?”
เอาแบบง่าย ๆ ก่อน — ทั้งคู่ช่วยลดหย่อนภาษีได้ แต่ หน้าที่ของเงินและเงื่อนไขต่างกันพอสมควร
1. RMF เน้นเงินเกษียณ ส่วน Thai ESG เน้นลงทุนในสินทรัพย์ไทยด้านความยั่งยืน
RMF หรือ Retirement Mutual Fund ถูกออกแบบมาเพื่อการออมระยะยาวสำหรับเกษียณ และมีกองทุนให้เลือกหลากหลายตามนโยบาย เช่น หุ้น ตราสารหนี้ กองทุนต่างประเทศ หรือสินทรัพย์ประเภทอื่น
ส่วน Thai ESG ลงทุนในสินทรัพย์ไทยที่เข้าเกณฑ์ด้านสิ่งแวดล้อมหรือความยั่งยืนตามหลักเกณฑ์ที่กำหนด จึงมีกรอบการลงทุนเฉพาะกว่ากอง RMF โดยทั่วไป
2. วงเงินลดหย่อนก็คนละกติกา
สำหรับปีภาษี 2569
RMF ลดหย่อนได้ไม่เกิน 30% ของเงินได้ และไม่เกิน 500,000 บาท โดยวงเงินนี้ต้องรวมกับการออมเพื่อเกษียณบางประเภท เช่น กองทุนสำรองเลี้ยงชีพหรือ กบข. และรวมกันไม่เกิน 500,000 บาท
Thai ESG สำหรับการซื้อระหว่าง 1 ม.ค. 2567–31 ธ.ค. 2569 ลดหย่อนได้ไม่เกิน 30% ของเงินได้ สูงสุด 300,000 บาท และเป็นวงเงินอีกส่วนหนึ่งจากกลุ่มเงินออมเพื่อเกษียณ
สมมติรายได้ที่ใช้เป็นฐานคำนวณ 1,000,000 บาทต่อปี วงเงินตาม 30% จะเท่ากับ 300,000 บาท
แต่ไม่ได้แปลว่าเราต้องลงทุนเต็มวงเงิน เพราะ ลดหย่อนภาษีได้ ไม่ได้แปลว่าการลงทุนเหมาะกับเราทันที
3. จุดต่างใหญ่คือ “ต้องรอนานแค่ไหนถึงขายได้”
RMF ต้องถืออย่างน้อย 5 ปีนับจากการซื้อครั้งแรก และขายโดยเข้าเงื่อนไขเมื่ออายุอย่างน้อย 55 ปี อีกทั้งมีเงื่อนไขการลงทุนต่อเนื่อง โดยเว้นได้ไม่เกิน 1 ปี
ส่วน Thai ESG ที่ซื้อในช่วงมาตรการปัจจุบัน ต้องถืออย่างน้อย 5 ปีแบบวันชนวันนับจากวันที่ซื้อ ไม่ต้องรอถึงอายุ 55 ปี
ดังนั้นคนอายุ 30 ซื้อ RMF กับ Thai ESG วันนี้ แม้จะพูดว่า “ถือยาว” เหมือนกัน แต่เวลาที่เงินถูกล็อกจริง ๆ ต่างกันมาก
4. แล้วเลือกอันไหนดี? ลองเริ่มจาก “วัตถุประสงค์ของเงิน”
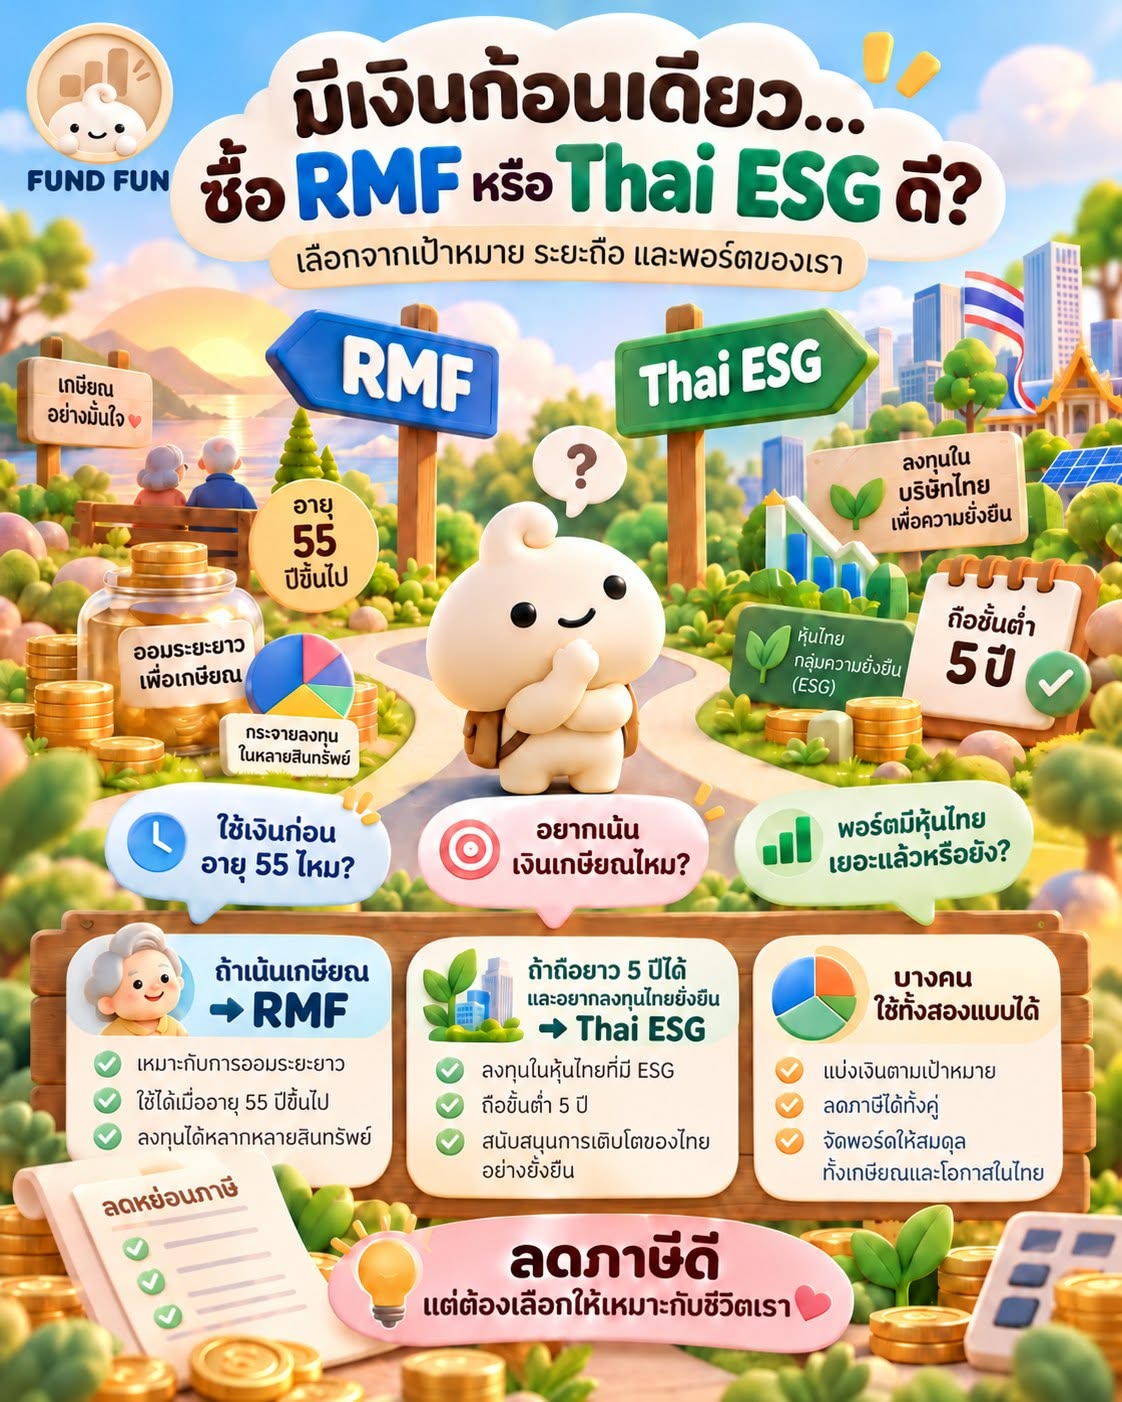
ถ้าเงินก้อนนี้ตั้งใจไว้สำหรับ เกษียณจริง ๆ และเรายอมให้เงินอยู่ยาวจนถึงอย่างน้อยอายุ 55 ปี RMF อาจตรงกับเป้าหมายมากกว่า และยังเลือกสินทรัพย์ให้เหมาะกับพอร์ตระยะยาวได้หลากหลายกว่า
แต่ถ้าอยากใช้สิทธิลดหย่อนเพิ่มเติม พร้อมลงทุนในสินทรัพย์ไทยที่เข้าเกณฑ์ความยั่งยืน และรับเงื่อนไขถือ 5 ปีได้ Thai ESG ก็เป็นอีกทางเลือกหนึ่ง
และคำตอบไม่จำเป็นต้องเป็น RMF หรือ Thai ESG อย่างใดอย่างหนึ่ง เสมอไป บางคนอาจใช้ทั้งสองแบบ แต่ต้องดูว่าพอร์ตโดยรวมกระจุกในหุ้นไทยมากเกินไปหรือไม่ และเงินก้อนนั้นยังจำเป็นต้องใช้ก่อนครบเงื่อนไขหรือเปล่า
จำง่าย ๆ: RMF = เงินเกษียณ + ถือถึงอย่างน้อยอายุ 55 Thai ESG = ลงทุนสินทรัพย์ไทยด้านความยั่งยืน + ถือ 5 ปีตามเงื่อนไขปัจจุบัน
Next Step ง่าย ๆ วันนี้ 👉 ก่อนเลือกกอง ลองตอบ 3 คำถาม
1. เงินก้อนนี้ต้องใช้ก่อนอายุ 55 ไหม? 2. ตอนนี้เราใช้วงเงินออมเพื่อเกษียณไปเท่าไรแล้ว? 3. พอร์ตของเรามีสินทรัพย์ไทยมากหรือน้อยแค่ไหน?
ตอบได้ 3 ข้อนี้ คำถามว่า “RMF หรือ Thai ESG?” จะง่ายขึ้นเยอะ 😊
ข้อมูลสิทธิลดหย่อนข้างต้นอ้างอิงเงื่อนไขปีภาษี 2569 ณ ปัจจุบัน โดยเฉพาะมาตรการ Thai ESG ที่กำหนดสำหรับการซื้อถึง 31 ธันวาคม 2569 กฎภาษีอาจเปลี่ยนแปลงได้ ควรตรวจสอบข้อมูลล่าสุดจากกรมสรรพากรและ ก.ล.ต. ก่อนลงทุน เนื้อหานี้เป็นความรู้ทั่วไป ไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคล